
Reforma tributária entra em nova etapa emoutubro e exige adaptação de empresas
Avanço do cronograma de documentos fiscais alcança principalmente prestadores de serviços e amplia necessidade de adequação de sistemas e processos internos
A implementação da reforma tributária do consumo entra em uma nova etapa a partir de outubro, com o avanço do cronograma de adaptação dos documentos fiscais eletrônicos ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). A mudança pode alcançar um universo amplo de empresas, principalmente prestadores de serviços, e exige atenção não apenas das áreas fiscal e contábil, mas também de tecnologia, financeiro e jurídico.
Entre as mudanças previstas para este mês estão novas etapas relacionadas à Nota Fiscal de Serviço eletrônica (NFS-e), à Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom), à Declaração de Importação de Remessa (DIR) e à primeira fase da Declaração de Regimes Específicos (DeRE). O calendário faz parte da implantação gradual dos documentos fiscais adaptados ao novo modelo tributário.
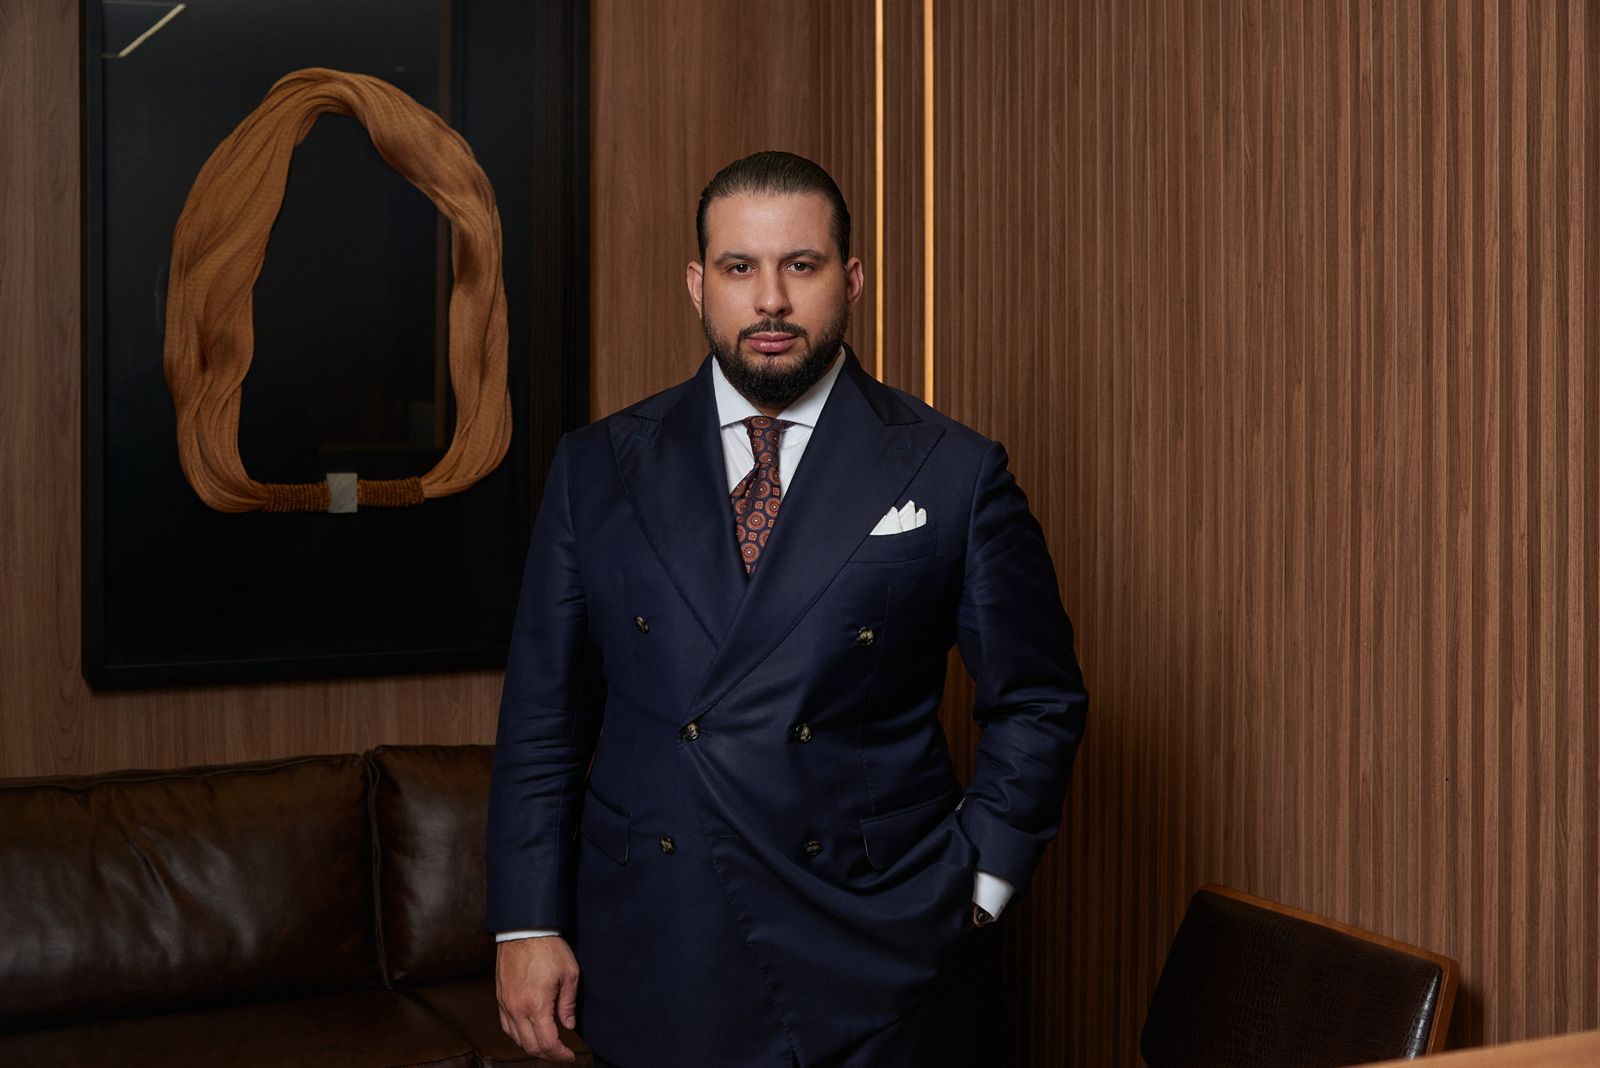
Para Nicholas Coppi, advogado da Coppi Advogados Associados e especialista em Direito Tributário, o avanço do cronograma merece atenção porque começa a levar para a rotina das empresas mudanças que, até pouco tempo atrás, estavam concentradas principalmente nas discussões sobre a regulamentação da reforma. “É uma etapa que torna a reforma mais presente no dia a dia das empresas. A adequação passa pela emissão dos documentos fiscais, mas não termina nela. É preciso verificar sistemas, parametrizações, classificação das operações e a integração das informações entre diferentes áreas da companhia”, afirma Coppi.
Um dos principais pontos de atenção está entre as empresas prestadoras de serviços. A partir de agora, grande parte das operações atualmente sujeitas ao ISS passa a observar uma nova etapa do cronograma para as informações relacionadas ao IBS e à CBS na NFS-e, respeitadas as exceções e os prazos específicos definidos para determinados setores.
Na prática, a mudança pode atingir desde pequenas e médias empresas de serviços até organizações com estruturas mais complexas de faturamento. Por isso, segundo Coppi, um dos primeiros passos é identificar exatamente qual cronograma se aplica à atividade desenvolvida pela empresa. “O empresário não precisa necessariamente dominar toda a arquitetura da reforma tributária, mas precisa saber se a sua operação está entre aquelas alcançadas nesta etapa e se os sistemas utilizados estão preparados. É uma verificação que deve envolver quem emite a nota, quem parametriza o sistema e quem responde pela apuração tributária”, explica.
Outro ponto que pode gerar dúvidas é o fato de que, durante a fase de transição, algumas regras de validação foram flexibilizadas para evitar a rejeição automática de documentos fiscais apenas pela ausência de determinadas informações de IBS e CBS. Isso, porém, não elimina a obrigação de preenchimento quando ela for aplicável. “A autorização da nota pelo sistema não deve ser interpretada, por si só, como uma confirmação de que todas as informações tributárias estão corretas. Esse é um cuidado importante porque a empresa pode acreditar que está adequada simplesmente porque conseguiu emitir o documento”, diz o especialista.
O cronograma continuará avançando nos próximos meses, com novas etapas previstas até o início de 2027. Para o especialista, isso reforça a necessidade de as empresas tratarem a reforma como uma mudança operacional em andamento, e não como uma questão restrita ao futuro. “Dependendo do porte e da atividade, a adaptação pode envolver fiscal, contabilidade, tecnologia, financeiro e jurídico. Quanto maior a integração entre essas áreas, menor tende a ser o risco de descobrir uma inconsistência quando a operação já estiver rodando sob as novas regras”, afirma.
Para as empresas que ainda não iniciaram essa revisão, Coppi recomenda mapear os documentos fiscais utilizados, verificar os prazos aplicáveis ao setor e confirmar com os responsáveis pelos sistemas de gestão e emissão fiscal se as atualizações necessárias foram implementadas. “A reforma está sendo implantada por etapas. Isso dá às empresas algum tempo para adaptação, mas também exige acompanhamento contínuo. O importante agora é identificar o que efetivamente muda para cada negócio e agir de acordo com o cronograma aplicável”, conclui Coppi.
