ESTÁ CHEGANDO A HORA DA QUEBRADEIRA – SPLIT PAYMENT: REFORMA TRIBUTÁRIA MUDA A FORMA DE RECOLHIMENTO DOS IMPOSTOS E EXIGE ADAPTAÇÃO DAS EMPRESAS
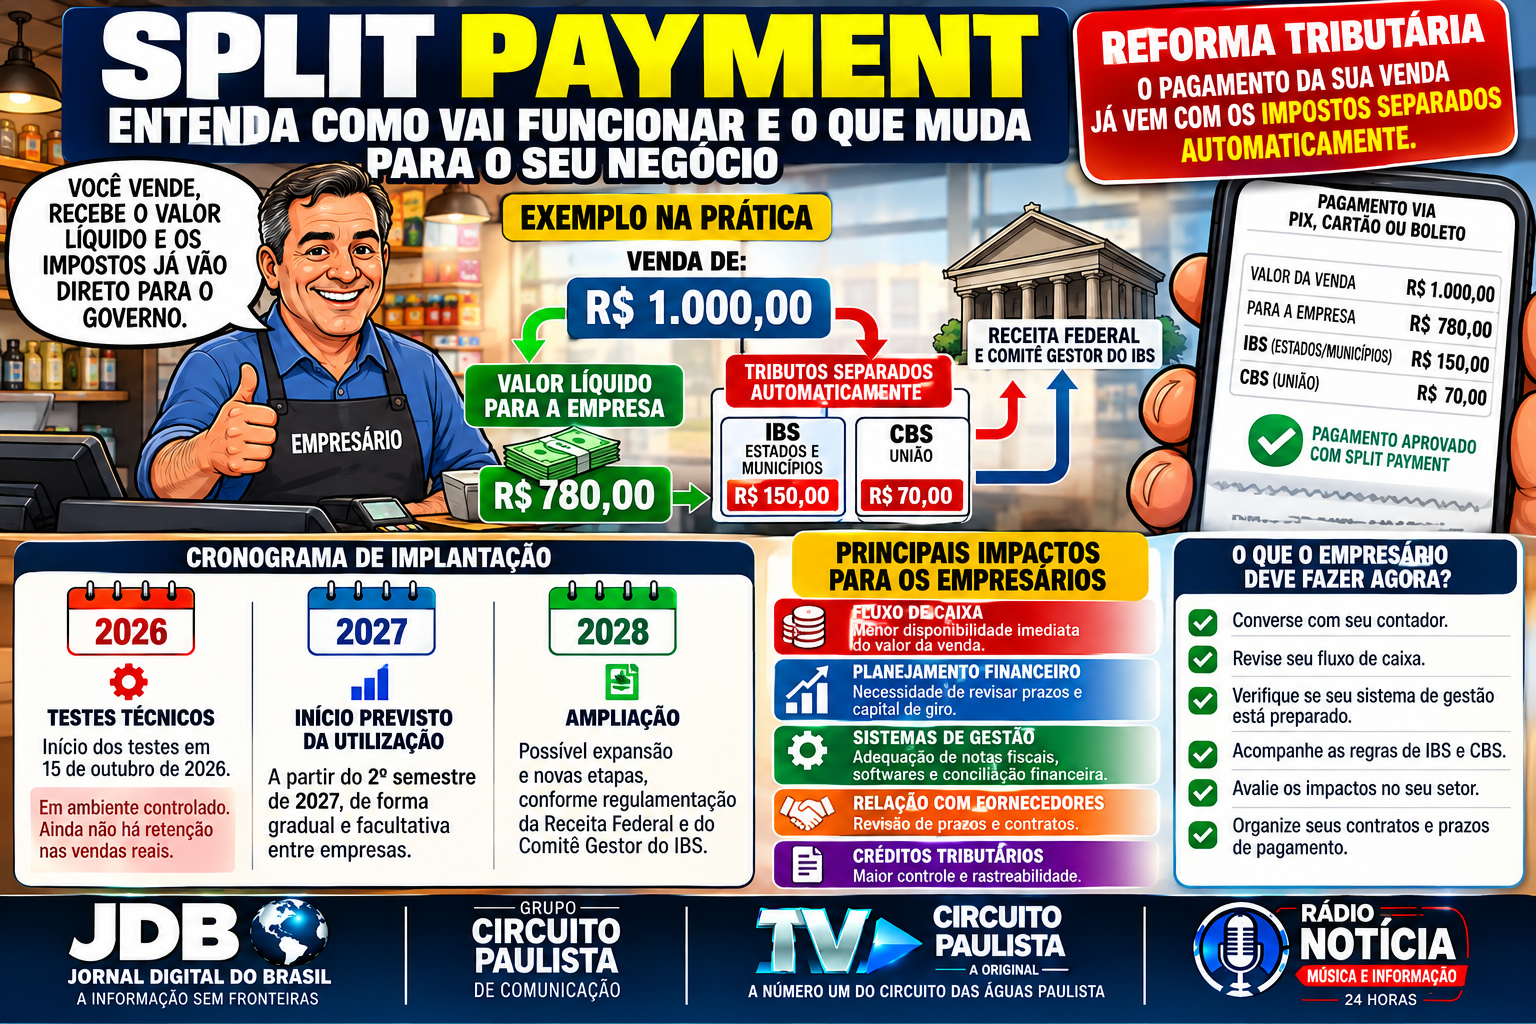
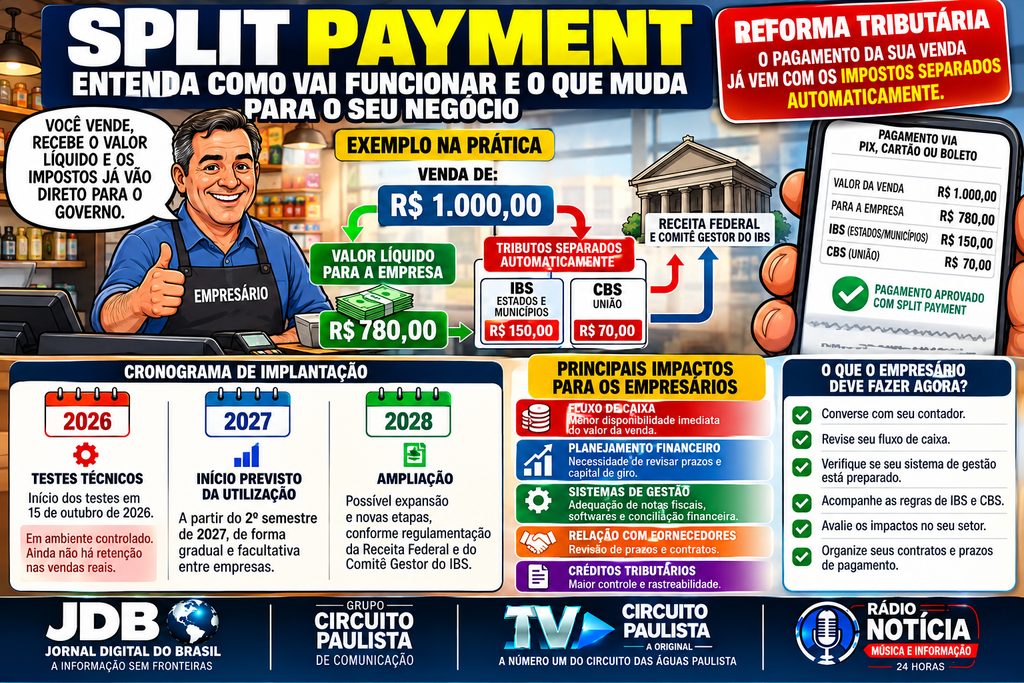
Novo mecanismo prevê a separação de IBS e CBS no momento do pagamento das vendas; mudança exige revisão do fluxo de caixa, dos sistemas financeiros e dos procedimentos contábeis das empresas.
O sistema tributário brasileiro está passando por uma transformação que terá reflexos diretos na rotina de empresas de diferentes setores da economia. Uma das mudanças previstas na Reforma Tributária é o chamado Split Payment, mecanismo que permitirá separar automaticamente os valores correspondentes aos novos tributos sobre o consumo no momento em que uma transação comercial for liquidada.
A mudança altera uma etapa importante da administração financeira das empresas: o recebimento das vendas. No modelo tradicional, o estabelecimento recebe o pagamento e posteriormente realiza a apuração e o recolhimento dos tributos. Com o Split Payment, nas operações abrangidas pelo mecanismo, a parcela correspondente ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) será segregada durante a liquidação financeira.
Na prática, isso significa que o valor integral da venda não necessariamente ficará disponível na conta do fornecedor. Uma parte será direcionada ao recolhimento tributário, conforme as informações fiscais da operação e as regras estabelecidas para o sistema.
O mecanismo não cria um novo imposto nem representa, isoladamente, aumento de alíquota. Trata-se de uma nova modalidade de recolhimento dos tributos instituídos pela Reforma Tributária.
O QUE É O SPLIT PAYMENT?
A expressão inglesa significa pagamento dividido. O sistema foi previsto na Lei Complementar nº 214/2025 e recebeu alterações com a Lei Complementar nº 227/2026.
Seu funcionamento envolve a integração entre documentos fiscais eletrônicos, sistemas de pagamento, instituições financeiras e a plataforma de arrecadação do poder público.
Quando uma venda é realizada e o pagamento é processado por um instrumento abrangido pelo sistema, as informações necessárias serão utilizadas para identificar a operação e calcular os valores de IBS e CBS que deverão ser separados.
As instituições de pagamento e os operadores dos sistemas financeiros terão participação nesse processo, realizando a segregação e o recolhimento conforme os procedimentos legais.
A legislação prevê duas modalidades principais:
Split Payment padrão: utiliza informações da operação e dos débitos tributários para determinar os valores a serem segregados.
Split Payment simplificado: estabelece um procedimento específico de recolhimento, com critérios próprios, especialmente relevante nas operações em que o comprador não é contribuinte regular do IBS e da CBS.
A aplicação de cada modalidade dependerá das condições legais e da regulamentação operacional.
QUANDO COMEÇA A FUNCIONAR?
A implantação está vinculada ao cronograma da Reforma Tributária e será realizada por etapas.
2026 — PREPARAÇÃO E TESTES
O ano de 2026 marca o início da fase de testes da plataforma pública do Split Payment. A Receita Federal comunicou que os testes de integração entre os prestadores de serviços de pagamento e a plataforma começaram em 15 de outubro de 2026.
Essa etapa ocorre em ambiente controlado. Não significa que os valores das vendas das empresas já estejam sendo retidos pelo mecanismo.
Também é importante não confundir os testes do Split Payment com o período de adaptação aos novos documentos fiscais e às informações relativas ao IBS e à CBS.
2027 — INÍCIO PREVISTO DA IMPLANTAÇÃO
A estrutura tecnológica está sendo preparada para a utilização do mecanismo a partir de 2027, com implantação gradual.
A legislação determina que a implementação seja disciplinada por atos conjuntos do Comitê Gestor do IBS e da Receita Federal, podendo estabelecer etapas e situações em que a utilização será facultativa.
Para as operações com consumidores que não são contribuintes regulares do IBS e da CBS, a lei prevê a entrada em funcionamento simultânea do mecanismo para os principais instrumentos eletrônicos de pagamento utilizados no varejo, observadas as condições legais e operacionais.
Portanto, não existe fundamento para afirmar que todas as empresas terão obrigatoriamente todos os seus recebimentos submetidos ao Split Payment no primeiro dia de 2027.
A data e o alcance efetivos de cada etapa dependem dos atos oficiais de implantação.
COMO FUNCIONARÁ NA PRÁTICA?
Imagine uma empresa que realiza uma venda de R$ 10 mil.
No modelo tradicional, o pagamento entra na conta do fornecedor e os tributos são apurados e recolhidos posteriormente, de acordo com as regras do regime tributário aplicável.
Com o Split Payment, em uma operação abrangida pelo mecanismo, o sistema identifica os valores tributários correspondentes àquela venda e separa a parcela de IBS e CBS no momento da liquidação financeira.
O restante é disponibilizado ao fornecedor.
O valor efetivamente segregado não corresponde necessariamente a um percentual fixo e universal aplicado sobre todas as vendas. O cálculo depende das regras de apuração, das informações fiscais, da modalidade de recolhimento e das condições da operação.
Essa distinção é importante porque empresas de setores diferentes, com operações e tratamentos tributários distintos, não terão necessariamente o mesmo resultado.
O MAIOR PONTO DE ATENÇÃO: O FLUXO DE CAIXA
Para o empresariado, uma das principais consequências operacionais será a mudança na disponibilidade financeira dos valores recebidos.
Atualmente, em determinadas situações, o dinheiro da venda permanece temporariamente na conta da empresa até a data de recolhimento dos tributos. Nesse intervalo, o estabelecimento pode utilizar os recursos para pagar fornecedores, funcionários, aluguel, energia elétrica, estoque e outras despesas.
Com a segregação no momento da liquidação, a parcela tributária deixa de ficar disponível para utilização temporária pela empresa nas operações submetidas ao mecanismo.
Isso exige planejamento financeiro mais rigoroso.
Uma empresa que vende bastante, mas trabalha com margens reduzidas e compromissos financeiros de curto prazo, precisará avaliar como a mudança afetará sua disponibilidade de recursos.
O problema não está necessariamente no valor total dos tributos devidos, mas no momento em que a parcela tributária deixa de estar disponível no caixa.
CINCO IMPACTOS QUE MERECEM ATENÇÃO DOS EMPRESÁRIOS
1. CAPITAL DE GIRO
Empresas que utilizam os recebimentos das vendas para financiar despesas operacionais precisarão rever suas projeções de caixa.
A parcela destinada aos tributos não poderá ser considerada como dinheiro livre para utilização nas operações abrangidas pelo mecanismo.
2. PRAZOS DE PAGAMENTO
O empresário precisará avaliar os intervalos entre o recebimento das vendas e o pagamento de fornecedores.
Se o estabelecimento recebe parcelado, mas possui despesas que vencem antes da entrada dos recursos, poderá enfrentar maior necessidade de planejamento e financiamento.
3. ANTECIPAÇÃO DE RECEBÍVEIS
A antecipação de recebíveis continuará sendo uma ferramenta financeira, mas não eliminará a obrigação de segregação tributária.
A legislação estabelece que a antecipação não altera a obrigação de recolhimento do IBS e da CBS na forma prevista para a liquidação financeira das parcelas.
4. SISTEMAS DE GESTÃO E CONTABILIDADE
Os sistemas empresariais precisarão estar preparados para integrar documentos fiscais, informações de pagamento, valores tributários e registros financeiros.
A conciliação entre o valor da nota fiscal, o pagamento recebido e os valores segregados será fundamental para evitar divergências.
5. CRÉDITOS TRIBUTÁRIOS
O novo sistema também interfere na relação entre compradores e fornecedores.
No regime regular, a apropriação de créditos de IBS e CBS está relacionada às condições previstas na legislação, inclusive à extinção dos débitos correspondentes.
A correta identificação da operação e do recolhimento será importante para o controle desses créditos.
E AS EMPRESAS DO SIMPLES NACIONAL?
O tratamento das empresas optantes pelo Simples Nacional merece atenção especial.
A Reforma Tributária preserva regras específicas para esse regime. As empresas poderão permanecer no recolhimento de IBS e CBS dentro do Simples ou, nas condições legais, optar pelo recolhimento desses tributos pelo regime regular.
Essa escolha pode produzir efeitos diferentes para o próprio negócio e para seus clientes empresariais, especialmente em relação ao aproveitamento de créditos tributários.
Por isso, não é correto afirmar que todas as empresas do Simples terão automaticamente a mesma forma de recolhimento ou o mesmo impacto financeiro.
A decisão deverá considerar o perfil dos clientes, os fornecedores, a atividade econômica, a margem de lucro e a estrutura tributária da empresa.
O QUE MUDA PARA O COMÉRCIO E PARA OS PRESTADORES DE SERVIÇOS?
O impacto poderá variar conforme a atividade e a forma de recebimento.
COMÉRCIO VAREJISTA: precisará acompanhar a integração dos sistemas de vendas, documentos fiscais, cartões e demais instrumentos eletrônicos de pagamento.
RESTAURANTES E BARES: deverão observar a integração entre sistemas de caixa, emissão de documentos fiscais e meios de pagamento.
PRESTADORES DE SERVIÇOS: precisarão verificar como suas operações serão processadas e como ocorrerá a vinculação entre a nota fiscal e o pagamento.
INDÚSTRIAS E DISTRIBUIDORES: terão de avaliar o efeito da mudança sobre as operações entre empresas, os prazos comerciais e o aproveitamento de créditos.
PEQUENAS EMPRESAS: deverão buscar orientação contábil para entender como as regras específicas de seu enquadramento tributário serão aplicadas.
O QUE O EMPRESÁRIO DEVE FAZER AGORA?
A preparação não deve começar somente quando o sistema estiver funcionando em todas as operações.
O empresário precisa conversar com seu contador, revisar os procedimentos internos e verificar se os sistemas utilizados pela empresa estão preparados para a transição.
Entre as principais providências estão:
Revisar o planejamento financeiro e a necessidade de capital de giro.
Verificar a atualização dos sistemas de emissão de notas fiscais.
Conversar com bancos, adquirentes e fornecedores de meios de pagamento.
Avaliar contratos com fornecedores e clientes.
Acompanhar as regras de IBS e CBS aplicáveis à atividade.
Entender as condições de aproveitamento de créditos tributários.
Avaliar o enquadramento no Simples Nacional ou no regime regular, quando houver possibilidade legal de escolha.
Acompanhar os atos oficiais da Receita Federal e do Comitê Gestor do IBS.
UMA NOVA ETAPA NA GESTÃO FINANCEIRA DAS EMPRESAS
O Split Payment representa uma mudança estrutural na forma de recolhimento dos tributos sobre o consumo no Brasil.
Para a administração tributária, o mecanismo busca vincular o recolhimento dos impostos à liquidação das operações comerciais.
Para as empresas, a mudança exigirá adaptação tecnológica, integração contábil e revisão do planejamento financeiro.
O empresário precisará compreender não apenas quanto paga de tributos, mas também quando os valores serão separados, como os créditos serão registrados e quanto dinheiro permanecerá efetivamente disponível para manter a atividade econômica.
A Reforma Tributária não se resume à substituição de tributos. Ela também modifica procedimentos que fazem parte da rotina financeira de quem produz, vende, emprega e presta serviços.
O Split Payment merece atenção desde já, porque a preparação dos sistemas e do fluxo de caixa será parte importante da adaptação das empresas ao novo modelo tributário brasileiro.
ROBERTÃO CHAPA QUENTE ACOMPANHA AS MUDANÇAS QUE IMPACTAM O EMPRESARIADO E A ECONOMIA.
JORNAL DIGITAL DO BRASIL | GRUPO CIRCUITO PAULISTA DE COMUNICAÇÃO | TV CIRCUITO PAULISTA — A ORIGINAL | RÁDIO NOTÍCIA
Inscreva-se no nosso canal: https://www.youtube.com/@tvcircuitopaulista
Entre no nosso site: https://jornaldigitaldobrasil.com.br/
Facebook: https://www.facebook.com/jornaldigital/