REFORMA TRIBUTÁRIA: CBS DE 11,3% ACENDE ALERTA PARA EMPRESAS DO LUCRO PRESUMIDO
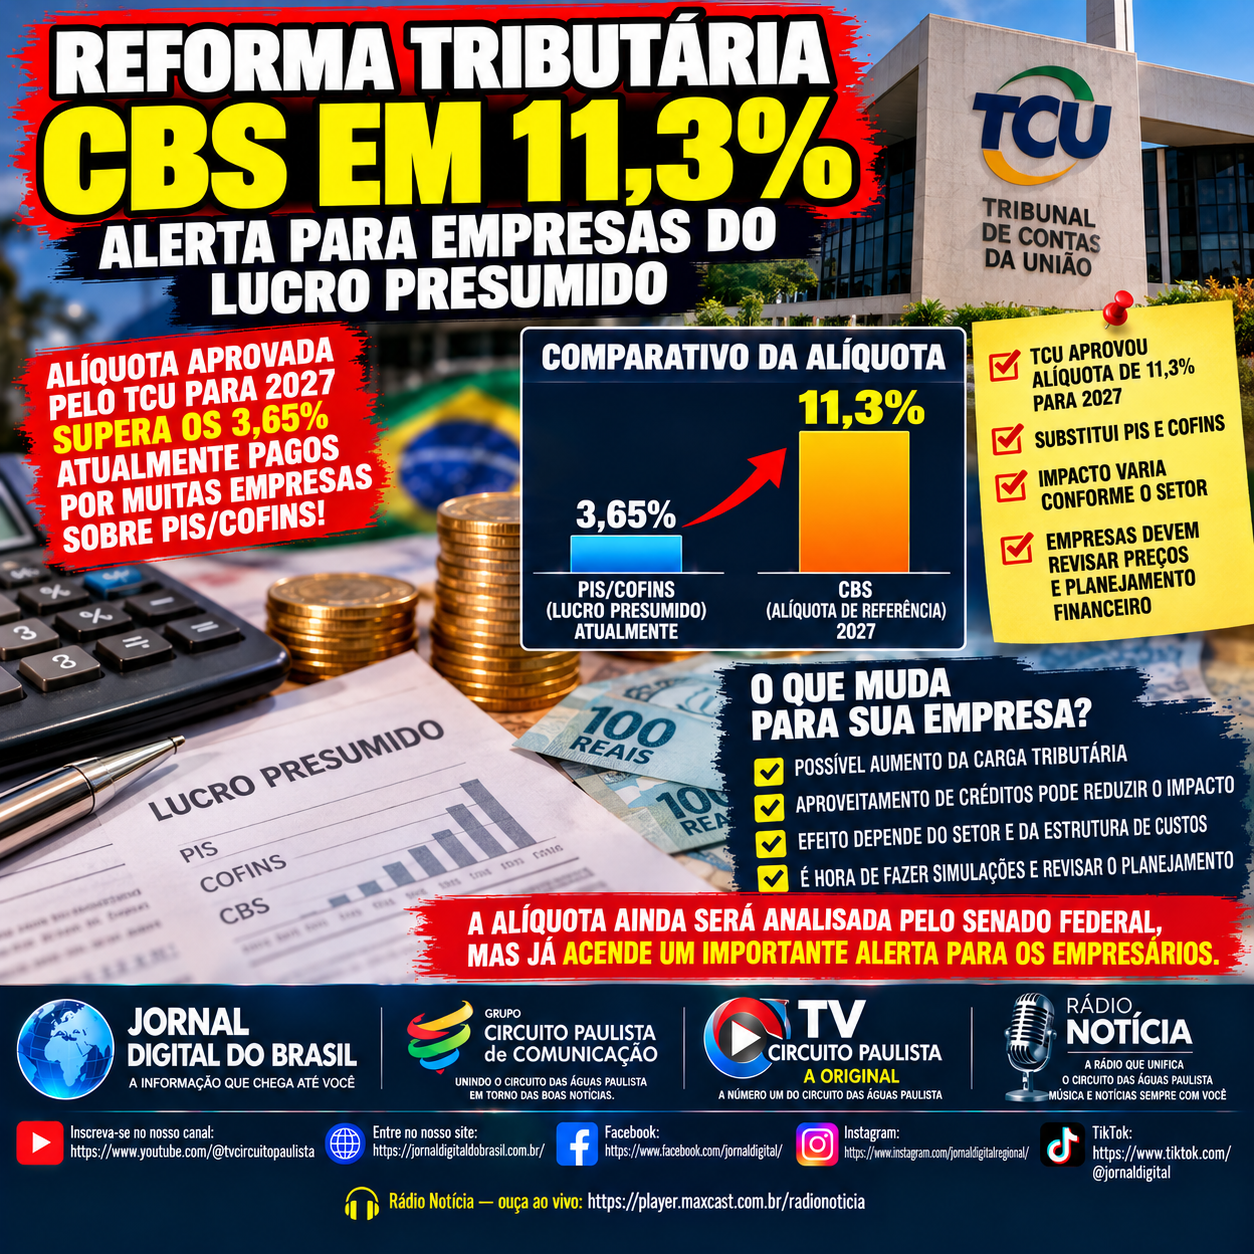
Alíquota de referência aprovada pelo TCU para 2027 supera os 3,65% atualmente pagos por muitas empresas nesse regime sobre PIS/Cofins. Impacto financeiro dependerá das regras de créditos, do setor e da estrutura de custos de cada negócio.
A definição da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), prevista na reforma tributária, coloca empresas brasileiras diante de uma importante mudança no planejamento financeiro. Nesta quarta-feira, 28 de outubro de 2026, o Tribunal de Contas da União (TCU) aprovou o cálculo de uma alíquota de referência de 11,3468%, arredondada para 11,3%, para 2027. O percentual será encaminhado ao Senado Federal, responsável por fixar a alíquota de referência.
A CBS foi criada para substituir tributos federais sobre o consumo, principalmente PIS e Cofins, dentro da transição para o novo sistema tributário. A mudança exige atenção especial das empresas que hoje recolhem PIS/Cofins pelo regime cumulativo, comum entre negócios enquadrados no Lucro Presumido.
DE 3,65% PARA 11,3%: A COMPARAÇÃO EXIGE CUIDADO
Atualmente, muitas empresas do Lucro Presumido recolhem PIS e Cofins à alíquota combinada de 3,65% sobre a receita bruta, sem o mecanismo geral de créditos próprio do regime não cumulativo.
À primeira vista, a comparação com os 11,3% da CBS sugere uma elevação expressiva. Entretanto, não é correto concluir que a carga tributária de todas essas empresas triplicará.
A CBS integra um modelo diferente de tributação, que prevê o aproveitamento de créditos sobre aquisições elegíveis, além de regimes diferenciados e regras específicas para determinadas atividades. O efeito financeiro real dependerá da proporção de custos e insumos que geram créditos, do tipo de serviço ou produto comercializado, das exceções legais e da possibilidade de repassar custos aos preços.
O TCU informou que o cálculo da alíquota de referência busca preservar, em termos agregados, a arrecadação dos tributos substituídos. Isso não significa, porém, que cada empresa manterá exatamente o mesmo valor de imposto a pagar.
O QUE MUDA NO CAIXA DAS EMPRESAS?
Para avaliar os impactos da reforma, o empresário precisa olhar além da alíquota nominal. A análise deve considerar a carga efetiva, o fluxo de caixa, os créditos tributários, os contratos comerciais e a formação de preços.
Uma empresa com grande volume de aquisições que geram créditos poderá ter um resultado diferente daquele de um negócio intensivo em mão de obra ou com poucos insumos creditáveis. Por isso, empresas do mesmo regime tributário podem experimentar efeitos distintos.
Outro ponto importante é o relacionamento entre empresas. A possibilidade de apropriação e transferência de créditos pode influenciar negociações com fornecedores e clientes, especialmente em cadeias nas quais o aproveitamento dos créditos se torna parte relevante da composição do custo.
O QUE O EMPRESÁRIO DEVE FAZER AGORA?
A preparação para 2027 deve começar com simulações elaboradas a partir da realidade financeira de cada negócio. Entre as providências recomendadas estão:
- Solicitar ao contador uma comparação entre a tributação atual e o cenário da CBS.
- Mapear compras e despesas que poderão gerar créditos tributários.
- Revisar margens de lucro, custos operacionais e política de preços.
- Avaliar contratos de fornecimento e prestação de serviços com vigência em 2027.
- Verificar o enquadramento tributário e as regras específicas aplicáveis à atividade.
- Atualizar os sistemas de emissão de documentos fiscais, escrituração e controle de créditos.
Decisões tomadas apenas com base na alíquota nominal podem levar a erros de precificação e projeções financeiras. A análise deve considerar o conjunto das regras aplicáveis e não somente a diferença entre 3,65% e 11,3%.
ALÍQUOTA AINDA PASSARÁ PELA ETAPA DO SENADO
O cálculo aprovado pelo TCU será encaminhado ao Senado Federal, que deverá fixar a alíquota de referência para 2027 dentro do prazo previsto na legislação. Portanto, o percentual de 11,3468% deve ser tratado como a referência aprovada pelo tribunal, e não como uma medida suficiente para calcular isoladamente o imposto de cada empresa.
A CBS começa a integrar a transição tributária em 2027. A implementação do novo sistema exigirá adaptação das empresas, acompanhamento da regulamentação e planejamento financeiro para reduzir riscos de caixa e de formação inadequada de preços.
CONCLUSÃO
A alíquota de referência de 11,3% é um sinal de alerta para que as empresas revisem suas projeções tributárias, mas não permite afirmar, sozinha, que haverá aumento proporcional de impostos para todo contribuinte do Lucro Presumido. O impacto dependerá da aplicação das regras de créditos, dos regimes específicos e das características econômicas de cada negócio.
FONTES: Tribunal de Contas da União (TCU) e Agência Brasil.
TCU: https://sites.tcu.gov.br/reforma-tributaria/visao-cbs-2027.html
Agência Brasil: https://agenciabrasil.ebc.com.br/economia/noticia/2026-10/tcu-aprova-calculo-da-aliquota-de-referencia-da-cbs-em-113
JORNAL DIGITAL DO BRASIL | GRUPO CIRCUITO PAULISTA DE COMUNICAÇÃO | TV CIRCUITO PAULISTA — A ORIGINAL | RÁDIO NOTÍCIA
Inscreva-se no nosso canal: https://www.youtube.com/@tvcircuitopaulista
Entre no nosso site: https://jornaldigitaldobrasil.com.br/
Facebook: https://www.facebook.com/jornaldigital/
Instagram: https://www.instagram.com/jornaldigitalregional/
TikTok: https://www.tiktok.com/@jornaldigital
Rádio Notícia — ouça ao vivo: https://player.maxcast.com.br/radionoticia